
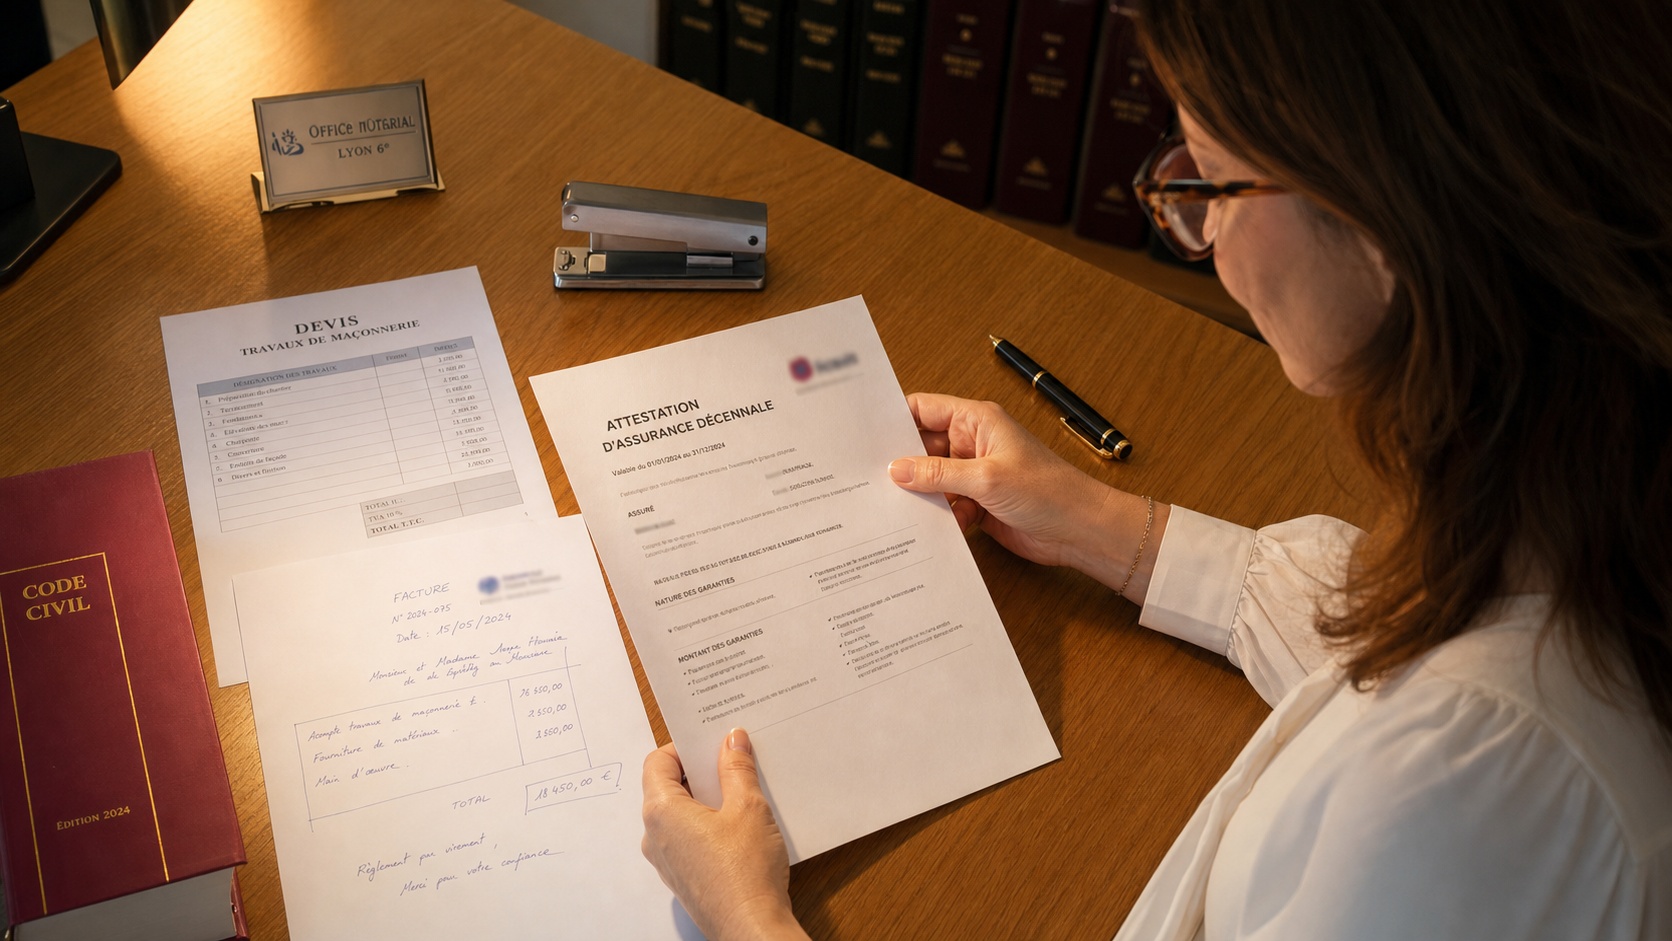
La fermeture d’une entreprise du bâtiment ne fait pas disparaître sa garantie décennale. Le contrat souscrit par le constructeur à l’ouverture du chantier continue de couvrir les dommages graves pendant dix ans à compter de la réception des travaux, même après une radiation ou une liquidation judiciaire. Pour savoir comment trouver l’assurance décennale d’une entreprise fermée, il faut donc remonter jusqu’à cet assureur : ses coordonnées figurent en principe sur le devis, la facture ou l’attestation remise avant les travaux. À défaut, le liquidateur, le notaire, l’architecte ou le syndic peuvent vous aider à retrouver la trace du contrat.
- L’assureur à saisir est celui qui couvrait l’entreprise à la date d’ouverture du chantier, pas celui qu’elle avait au moment de sa fermeture.
- Premiers documents à vérifier : attestation d’assurance, devis, factures, contrat de construction et procès-verbal de réception.
- Sans papiers exploitables : interrogez le mandataire liquidateur, le notaire de la vente, le maître d’œuvre ou le syndic de copropriété.
- Le délai court sur dix ans à partir de la réception des travaux : agissez sans attendre la dernière année.
- Si vous disposez d’une assurance dommages-ouvrage, déclarez d’abord le sinistre auprès d’elle.
Pourquoi la garantie décennale d’une entreprise fermée reste mobilisable
La garantie décennale repose sur l’article 1792 du Code civil : tout constructeur est responsable de plein droit, pendant dix ans, des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Fissures structurelles, affaissement d’une dalle, infiltrations rendant une pièce inhabitable ou toiture qui ne remplit plus son rôle entrent typiquement dans ce champ. Depuis la loi Spinetta du 4 janvier 1978, cette responsabilité doit obligatoirement être assurée.
Le point décisif tient au fonctionnement du contrat. L’assurance décennale est dite « en capitalisation » : la police en vigueur à la date d’ouverture du chantier couvre les travaux réalisés pendant cette période, et ce pour toute la durée de la garantie. Peu importe que l’artisan ait ensuite résilié son contrat, changé d’assureur, pris sa retraite ou été placé en liquidation. L’assureur reste engagé envers le maître d’ouvrage, qui peut agir directement contre lui.
La garantie suit également l’ouvrage, pas la personne qui a commandé les travaux. Un acquéreur qui achète une maison construite ou rénovée il y a six ans bénéficie donc des quatre années restantes. En revanche, les défauts purement esthétiques ou les équipements que l’on peut retirer sans abîmer le bâti (volets, radiateurs, robinetterie) relèvent d’autres garanties, plus courtes : un an pour le parfait achèvement, deux ans pour la garantie biennale de bon fonctionnement. Ces deux garanties-là, faute d’entreprise pour les honorer, sont beaucoup plus difficiles à faire valoir après une fermeture.
Comment trouver l’assurance décennale d’une entreprise fermée en cinq étapes
La recherche avance du plus simple au plus complexe. Dans de nombreux dossiers, la réponse se trouve dès la première étape, à condition de savoir quoi regarder sur les documents.
Étape 1 : relire le devis, les factures et l’attestation décennale
Depuis la loi du 18 juin 2014, dite loi Pinel, les professionnels soumis à l’obligation d’assurance doivent mentionner sur leurs devis et factures l’assurance souscrite, avec les coordonnées de l’assureur et la couverture géographique. Ils doivent aussi joindre une attestation, dont le contenu a ensuite été normalisé par arrêté. Pour des travaux plus anciens, l’attestation a souvent été remise à la signature du marché ou demandée par la banque qui finançait le projet.
Sur ces documents, notez précisément :
- le nom de la compagnie et, le cas échéant, celui du courtier ;
- le numéro de police ;
- la période de validité, qui doit englober la date d’ouverture du chantier ;
- les activités déclarées, car un plombier assuré uniquement pour la plomberie n’est pas couvert pour une charpente ;
- le numéro SIREN de l’entreprise, indispensable pour la suite.
Étape 2 : vérifier la situation juridique de l’entreprise
Le registre du commerce, l’annuaire officiel des entreprises et le BODACC (Bulletin officiel des annonces civiles et commerciales) indiquent si l’entreprise a été radiée à l’amiable, si elle a cessé son activité ou si une procédure collective a été ouverte. En cas de redressement ou de liquidation judiciaire, l’annonce publiée au BODACC mentionne le nom du mandataire judiciaire désigné par le tribunal. C’est une information précieuse : ce professionnel détient les archives de la société.
Étape 3 : écrire au liquidateur ou à l’ancien dirigeant
Le mandataire liquidateur a accès à la comptabilité et aux contrats de l’entreprise défaillante, y compris ses polices d’assurance. Un courrier recommandé précisant l’adresse du chantier, la période des travaux et la nature des désordres lui permet de retrouver l’assureur concerné. Lorsque la société a simplement été dissoute à l’amiable, le liquidateur amiable (souvent l’ancien gérant) ou l’artisan lui-même, s’il était en entreprise individuelle, reste le bon interlocuteur. Beaucoup d’anciens chefs d’entreprise répondent volontiers, car la mobilisation de leur assureur les protège aussi.
Étape 4 : solliciter les autres intervenants du projet
Plusieurs personnes ont pu avoir l’attestation entre les mains. Le notaire, d’abord : lors de la vente d’un bien de moins de dix ans, l’acte doit en principe mentionner l’existence ou l’absence des assurances construction, et les attestations sont souvent annexées. L’architecte ou le maître d’œuvre, ensuite, qui vérifie habituellement les assurances des entreprises qu’il coordonne. En copropriété, le syndic conserve les dossiers des travaux votés en assemblée générale. Enfin, le constructeur principal, si l’entreprise fermée n’était qu’un intervenant parmi d’autres, peut disposer des attestations de ses partenaires.
Étape 5 : se faire accompagner quand toutes les pistes sont épuisées
Si aucun document ne subsiste, un courtier spécialisé en construction ou un avocat en droit immobilier peut interroger les principaux assureurs du marché à partir du SIREN et de la période des travaux. Votre propre assurance habitation, au titre de la protection juridique, prend parfois en charge ces démarches et les honoraires associés : vérifiez votre contrat avant d’engager des frais.
Où retrouver la trace de l’assureur décennal : les sources à connaître
Le tableau ci-dessous résume qui peut détenir l’information et dans quelle situation le solliciter.
| Source | Ce qu’elle peut apporter | Situation la plus adaptée |
|---|---|---|
| Devis, factures, attestation | Nom de l’assureur, numéro de police, activités couvertes | Maître d’ouvrage ayant commandé les travaux |
| BODACC et registres officiels | Statut de l’entreprise, nom du mandataire judiciaire | Toute entreprise disparue, pour orienter la suite |
| Mandataire liquidateur | Contrats d’assurance de la société, coordonnées de l’assureur | Liquidation judiciaire |
| Ancien dirigeant | Copie de la police ou nom de son courtier | Radiation amiable, départ en retraite |
| Notaire | Attestations annexées à l’acte de vente | Achat d’un bien de moins de dix ans |
| Architecte, maître d’œuvre | Attestations collectées avant le démarrage du chantier | Projet suivi par un professionnel de la conception |
| Syndic de copropriété | Dossier complet des travaux votés | Parties communes d’un immeuble |
Faire jouer la garantie décennale après fermeture : la déclaration de sinistre
Une fois l’assureur identifié, la démarche ressemble à celle d’un sinistre classique, avec une précision supplémentaire : signaler d’emblée que l’entreprise n’existe plus. Le courrier, envoyé en recommandé avec accusé de réception, doit comporter votre identité, l’adresse de l’ouvrage, le nom et le SIREN de l’entreprise, le numéro de police si vous l’avez, la date de réception des travaux et une description précise des désordres. Joignez des photographies datées, la copie de l’attestation, du devis ou de la facture, ainsi que le procès-verbal de réception. Le site officiel de l’administration française propose d’ailleurs un modèle de lettre prévu pour le cas où le constructeur n’existe plus.
L’assureur mandate en général un expert qui vient constater les dommages, en déterminer la cause et chiffrer les réparations. Vous pouvez vous faire assister lors de cette visite. Si vous avez souscrit une assurance dommages-ouvrage, la procédure est plus encadrée : l’assureur dispose de soixante jours pour vous dire s’il prend le sinistre en charge, puis de quatre-vingt-dix jours pour présenter une offre d’indemnisation. Il se charge ensuite lui-même de récupérer les sommes auprès de l’assureur décennal du constructeur, ce qui vous évite une partie de la recherche.
En cas de refus ou de silence prolongé, une expertise judiciaire peut être demandée en référé devant le tribunal. Cette étape mérite l’avis d’un avocat, surtout lorsque l’échéance des dix ans approche.
Entreprise fermée avant la fin des travaux, sans assurance ou assureur défaillant
Certaines situations sortent du schéma habituel et changent la stratégie à adopter.
Fermeture avant la réception. La garantie décennale ne démarre qu’à la réception des travaux. Si l’entreprise a été liquidée en plein chantier, sans réception, elle ne s’applique pas encore. Il faut alors déclarer votre créance auprès du mandataire judiciaire dans les deux mois suivant la publication du jugement au BODACC, puis faire terminer l’ouvrage par une autre entreprise. Pour une maison individuelle construite sous contrat CCMI, la garantie de livraison à prix et délais convenus prend le relais : le garant doit désigner un repreneur. Dans certains dossiers, une réception tacite ou judiciaire peut être reconnue pour la partie réalisée, ce qui ouvre alors la décennale sur ces travaux.
Entreprise qui n’était pas assurée. Travailler sans assurance décennale constitue un délit, puni d’une amende pouvant atteindre 75 000 euros et d’une peine d’emprisonnement. Pour le maître d’ouvrage, la déclaration de créance au passif reste rarement suffisante. La jurisprudence admet toutefois, dans certaines conditions, d’engager la responsabilité personnelle du dirigeant qui a sciemment omis de souscrire cette assurance obligatoire. Une analyse au cas par cas avec un avocat s’impose.
Assureur lui-même en faillite. Plusieurs compagnies étrangères intervenant en France en libre prestation de services ont fait défaut ces dernières années, laissant des milliers d’artisans sans couverture effective. Selon la date du contrat et l’origine de l’assureur, le Fonds de garantie des assurances obligatoires de dommages (FGAO) ou le liquidateur de la compagnie peut être compétent. Les conditions d’intervention évoluent : renseignez-vous auprès de ces organismes avant toute démarche.
Sous-traitant fermé. Le sous-traitant n’est pas lié au maître d’ouvrage par la garantie décennale. C’est l’entreprise principale, et son propre assureur, qu’il faut viser, même si les malfaçons proviennent d’un lot sous-traité.
Les erreurs qui compromettent un recours en garantie décennale
Les dossiers qui échouent le font souvent pour des raisons évitables. Voici les pièges les plus fréquents.
- Confondre responsabilité civile professionnelle et décennale. L’attestation de RC pro ne couvre pas les dommages relevant de l’article 1792. Vérifiez que le document mentionne explicitement la responsabilité décennale.
- Écrire au dernier assureur connu de l’entreprise. Seule compte la police active à l’ouverture du chantier. Un assureur souscrit trois ans plus tard refusera, à juste titre, le dossier.
- Réparer avant le passage de l’expert. Sauf urgence, et en conservant alors toutes les preuves, faire intervenir un autre artisan avant le constat prive l’assureur de la possibilité d’apprécier les désordres.
- Compter sur un simple courrier pour préserver ses droits. Le délai de dix ans est strict. Une lettre ne suffit pas toujours à l’interrompre : une assignation en justice ou une demande d’expertise en référé peut se révéler nécessaire lorsque l’échéance est proche.
- Égarer les justificatifs. Devis, factures, attestations et PV de réception doivent être conservés au moins dix ans, idéalement plus longtemps en cas de revente.
Sur ce dernier point, la numérisation des papiers de chantier évite bien des recherches. Un coffre-fort électronique permet de retrouver une attestation en quelques secondes, comme l’explique notre article Arkevia: Automatisez vos démarches RH grâce à ce coffre-fort, consacré à l’archivage sécurisé de documents importants. Assurance décès, prévoyance ou garantie décennale : tous ces contrats ont en commun de se révéler utiles des années après leur signature, souvent au moment où plus personne ne sait où se trouve le document d’origine.
Pour vos futurs travaux, le meilleur réflexe reste préventif. Avant de signer, exigez l’attestation décennale à jour et contrôlez que les activités couvertes correspondent au chantier. Croisez cette vérification avec les retours d’anciens clients, de la même façon qu’un consommateur parcourt un dossier comme Nordlys avis avant de s’engager avec un prestataire. Enfin, pour un projet important, l’assurance dommages-ouvrage reste la protection la plus efficace contre le risque de voir l’entreprise disparaître : c’est elle qui vous indemnise rapidement, sans que vous ayez à mener vous-même l’enquête.
Retenir l’essentiel tient en peu de mots : l’entreprise peut avoir fermé, son assureur, lui, reste redevable. Avec les bons documents et une démarche menée dans l’ordre, la plupart des maîtres d’ouvrage parviennent à identifier la compagnie compétente et à obtenir l’expertise de leur sinistre.
+La garantie décennale prend-elle fin quand l’artisan cesse son activité ?
La fermeture, la radiation ou la liquidation de l’entreprise n’y mettent pas fin. L’assureur qui garantissait le constructeur à l’ouverture du chantier reste tenu jusqu’au terme des dix ans suivant la réception des travaux.
+Que faire si l’entreprise fermée n’avait aucune assurance décennale ?
Déclarez votre créance auprès du mandataire judiciaire si une procédure collective a été ouverte, puis examinez avec un avocat une éventuelle action contre le dirigeant à titre personnel, le défaut d’assurance obligatoire pouvant constituer une faute engageant sa responsabilité. Si vous avez une assurance dommages-ouvrage, sollicitez-la en priorité.
+Un acquéreur peut-il faire jouer la décennale d’un constructeur disparu ?
La garantie est attachée à l’ouvrage et se transmet aux propriétaires successifs. L’acte de vente d’un bien de moins de dix ans doit en principe mentionner l’existence ou l’absence des assurances construction, ce qui en fait un bon point de départ pour retrouver l’assureur.
+L’assurance dommages-ouvrage évite-t-elle de rechercher l’assureur du constructeur ?
Elle allège nettement la démarche : l’assureur dommages-ouvrage indemnise sans attendre la recherche des responsabilités, puis se retourne lui-même contre l’assureur décennal. Transmettez-lui malgré tout les informations dont vous disposez sur l’entreprise et son contrat.
+Comment agir si l’assureur décennal a lui aussi fait faillite ?
Selon la date du contrat et le pays d’origine de la compagnie, le Fonds de garantie des assurances obligatoires de dommages (FGAO) ou le liquidateur de l’assureur peut être compétent. Une déclaration de créance et un conseil juridique sont recommandés dans cette situation.
+Le procès-verbal de réception est-il indispensable pour déclarer le sinistre ?
Il est très utile, car la date de réception fixe le point de départ des dix ans. En son absence, une réception tacite peut parfois être reconnue (prise de possession et paiement de l’essentiel du prix), mais l’appréciation revient à l’assureur puis, en cas de litige, au juge.
