
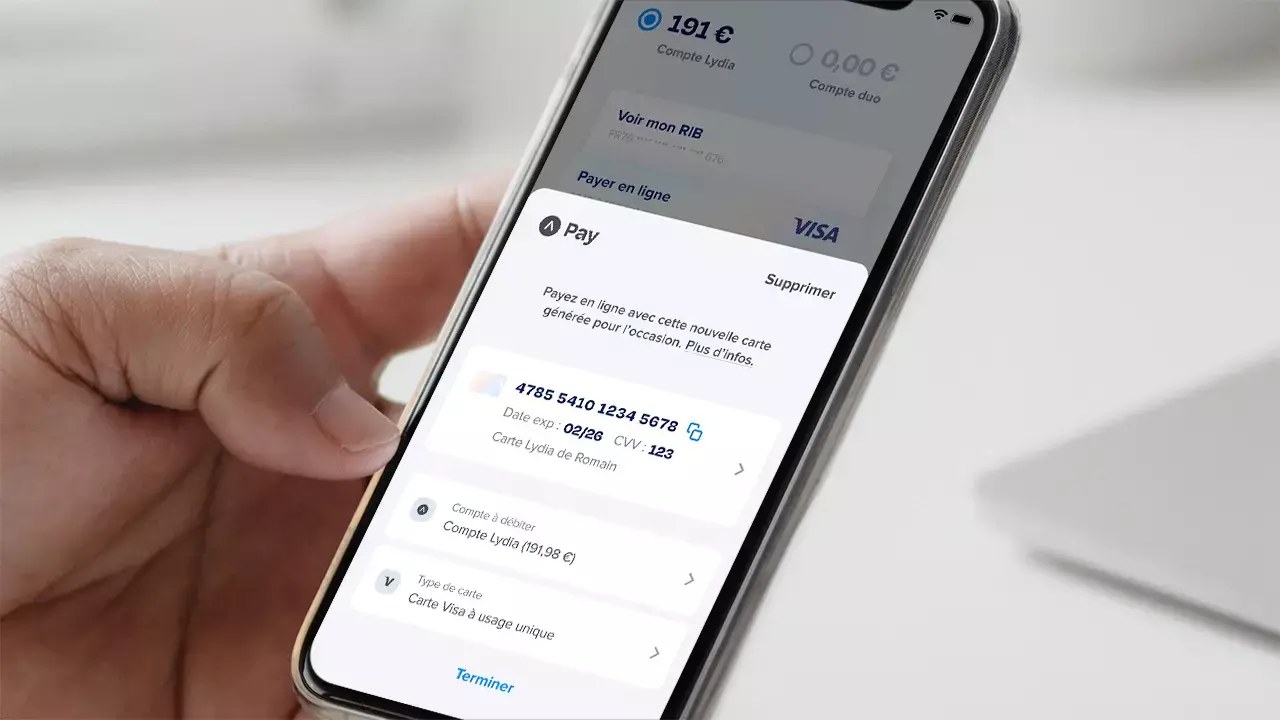
Un paiement sur internet se fait le plus souvent avec une carte bancaire : vous saisissez le numéro à 16 chiffres, la date d’expiration et le cryptogramme visuel, puis vous validez l’opération dans l’application de votre banque. D’autres moyens de paiement existent : carte virtuelle, portefeuille mobile (Apple Pay, Google Pay), compte PayPal, virement instantané ou paiement fractionné. Pour l’acheteur particulier, régler ses achats en ligne par carte ne coûte en principe rien de plus. La vraie différence se joue sur la sécurité, sur le niveau de protection et sur la facilité des recours si un problème survient.
- Moyen le plus courant : la carte bancaire, validée par authentification forte (3-D Secure) dans l’application de la banque.
- Alternatives plus discrètes : carte virtuelle à usage unique, Apple Pay ou Google Pay, PayPal.
- Coût pour le particulier : généralement nul, la majoration pour paiement par carte de particulier étant interdite dans l’Union européenne.
- En cas d’opération non autorisée : prévenir sa banque sans attendre, le délai légal maximal de contestation étant de 13 mois après le débit.
Paiement sur internet par carte : ce qui se passe entre le panier et le débit
Quand vous cliquez sur « Payer », plusieurs acteurs interviennent en quelques secondes. Le site marchand transmet les données de votre carte à un prestataire de paiement, qui les chiffre et les envoie au réseau (CB, Visa ou Mastercard). Le réseau interroge ensuite votre banque, qui vérifie le solde ou le plafond disponible et déclenche, si nécessaire, une demande d’authentification.
Concrètement, le parcours ressemble à ceci :
- Vous vérifiez le contenu du panier, le prix total et les frais de livraison.
- Vous choisissez le moyen de paiement proposé par le site.
- Vous renseignez les informations de la carte : numéro, date d’expiration, cryptogramme à 3 chiffres au dos.
- Votre banque vous demande de confirmer, le plus souvent par une notification dans son application, parfois par un code reçu par SMS associé à un second facteur.
- Le site affiche une page de confirmation et vous envoie un récapitulatif par e-mail.
Le débit sur votre compte peut être immédiat ou différé selon le type de carte. Certains marchands réservent seulement le montant au moment de la commande et ne le prélèvent qu’à l’expédition : c’est fréquent pour les précommandes ou les locations de voiture. Cette réservation apparaît parfois comme une opération « en attente » dans votre espace bancaire.
Quels moyens de paiement en ligne choisir selon l’achat
Aucun moyen de paiement n’est idéal dans toutes les situations. Un achat récurrent chez un grand e-commerçant, un abonnement, un règlement entre particuliers ou une commande sur un site inconnu n’appellent pas la même réponse. Le tableau ci-dessous résume les options les plus répandues en France en 2025 et 2026.
| Moyen de paiement | Principe | Atout principal | Point de vigilance |
|---|---|---|---|
| Carte bancaire classique | Saisie des données de la carte sur le site | Acceptée partout, protections légales solides | Données réutilisables si le site est piraté |
| Carte virtuelle | Numéro temporaire généré par la banque ou une néobanque | Le vrai numéro de carte n’est jamais transmis | Peu pratique pour les remboursements sur un numéro expiré |
| Apple Pay, Google Pay | Carte enregistrée dans le téléphone, validation biométrique | Rapide, le marchand reçoit un jeton et non le numéro | Dépend de la sécurité du smartphone |
| PayPal et portefeuilles similaires | Paiement depuis un compte lié à une carte ou un IBAN | Une seule saisie, protection acheteur sous conditions | Compte à protéger par un mot de passe fort et la double authentification |
| Virement instantané | Transfert SEPA crédité en quelques secondes | Pas de données de carte exposées | Très difficile à récupérer en cas d’arnaque |
| Paiement fractionné | Montant réparti en 3 ou 4 échéances | Étale une grosse dépense | Frais possibles et risque d’accumulation |
| Carte prépayée ou coupon | Montant chargé à l’avance | Aucun lien direct avec le compte bancaire | Peu de recours si le code est utilisé par un fraudeur |
Pour un site que vous connaissez mal, la carte virtuelle ou le portefeuille mobile limitent l’exposition de vos données. Pour un abonnement, une carte classique reste plus simple, car un numéro temporaire risque d’expirer avant la prochaine échéance. Le virement, lui, se réserve plutôt aux interlocuteurs identifiés : depuis octobre 2025, les banques européennes vérifient que le nom du bénéficiaire correspond à l’IBAN saisi, ce qui réduit les erreurs, sans supprimer toutes les escroqueries.
Sécuriser un paiement sur internet : authentification forte et réflexes de base
Depuis l’entrée en vigueur de la directive européenne DSP2, la plupart des paiements en ligne doivent être validés par une authentification forte. Le principe est de combiner deux éléments parmi trois : ce que vous savez (un code), ce que vous possédez (votre téléphone) et ce que vous êtes (empreinte digitale, reconnaissance faciale). C’est le rôle du dispositif 3-D Secure, que les banques françaises appellent parfois Verified by Visa, Mastercard Identity Check ou simplement « validation dans l’appli ».
Ce filtre bloque une grande partie des fraudes, à condition de lire ce que l’on valide. Une notification qui annonce un montant ou un commerçant différent de votre achat doit être refusée, même si elle arrive au bon moment. Les fraudeurs comptent justement sur la validation machinale.
Quelques vérifications rapides complètent ce dispositif :
- l’adresse du site commence par https et le nom de domaine correspond exactement à la marque, sans lettre ajoutée ni extension inhabituelle ;
- les mentions légales, les conditions générales de vente et un moyen de contacter le vendeur sont accessibles ;
- le prix n’est pas anormalement bas par rapport à la concurrence, un écart spectaculaire étant un signal classique de faux site ;
- vous payez depuis votre propre connexion plutôt que depuis un Wi-Fi public ouvert.
Trop de tentatives de connexion erronées peuvent aussi bloquer l’accès à votre banque en ligne, et donc la validation d’un achat. Si cela vous arrive, la marche à suivre pour débloquer mon espace client boursorama illustre bien les étapes habituelles : identification, réinitialisation, puis réactivation de l’appareil de confiance.
Combien coûte un paiement en ligne pour l’acheteur
Pour un particulier, payer sur internet avec une carte émise dans l’Union européenne n’entraîne normalement aucun frais supplémentaire côté commerçant : la majoration pour paiement par carte de consommateur est interdite. Les coûts éventuels viennent d’ailleurs. Une carte virtuelle peut être incluse dans votre offre bancaire ou facturée en option. Un achat réglé dans une devise étrangère génère souvent une commission de change, de l’ordre de 1 à 3 % selon les banques. Le paiement en plusieurs fois peut être gratuit ou comporter des frais, qu’il faut repérer avant de confirmer. Enfin, un dépassement de plafond peut vous obliger à demander une augmentation temporaire, parfois payante selon votre établissement.
Cas particuliers : professionnels, jeux en ligne et paiement fractionné
Les entreprises ont des besoins différents : cartes au nom des salariés, plafonds dédiés, rapprochement comptable des factures. Une offre bancaire pensée pour les professionnels, comme CMUT direct, permet par exemple de gérer ces paiements en ligne depuis un espace distinct du compte personnel, ce qui facilite le suivi des dépenses.
Les sites de jeux d’argent posent une autre question. Les moyens de paiement anonymes ou prépayés y sont fréquents, et il est utile de comprendre leur fonctionnement avant de les utiliser : Les principes de Neosurf pour les paiements dans les casinos détaille ce mécanisme de coupon. De même, avant de déposer de l’argent sur une plateforme de paris, une lecture comme cette Évaluation du site de paris 1win aide à se faire une idée des modalités de dépôt et de retrait. En France, l’offre de jeux d’argent en ligne est encadrée par l’Autorité nationale des jeux : vérifier qu’un opérateur dispose d’un agrément reste un réflexe de prudence, et jouer doit rester un loisir maîtrisé.
Quant au paiement fractionné, il séduit pour l’électroménager, le high-tech ou les voyages. Il s’agit pourtant d’une forme de crédit : multiplier les échéances chez plusieurs marchands rend le budget difficile à suivre, et un rejet de prélèvement peut entraîner des frais.
Les erreurs qui exposent le plus lors d’un achat en ligne
La majorité des fraudes ne vient pas d’un piratage sophistiqué mais d’un moment d’inattention. Les erreurs les plus courantes sont faciles à éviter :
- Cliquer sur un lien reçu par SMS ou e-mail pour « régler des frais de livraison » ou « débloquer un colis ». C’est l’hameçonnage le plus répandu ; mieux vaut passer directement par le site ou l’application officielle du transporteur.
- Communiquer un code de validation par téléphone. Aucun conseiller bancaire ne vous demande de valider une opération pour « l’annuler ».
- Enregistrer sa carte sur tous les sites. Pratique, mais chaque enregistrement multiplie les points de fuite possibles. Réservez-le aux marchands que vous utilisez régulièrement.
- Ignorer les relevés. Une petite somme inconnue est souvent un test avant une fraude plus importante.
- Payer par virement un vendeur inconnu sur une plateforme de petites annonces, en dehors du système de paiement intégré au site.
Un bon compromis consiste à activer les notifications de paiement dans l’application bancaire et à baisser le plafond de paiement à distance, quitte à le relever ponctuellement pour un achat important.
Opération frauduleuse ou litige : les recours auprès de la banque
Si vous découvrez un paiement que vous n’avez pas autorisé, faites d’abord opposition sur la carte, par l’application ou le numéro d’urgence de votre banque. Signalez ensuite l’opération par écrit. Le Code monétaire et financier prévoit un délai maximal de 13 mois à compter de la date de débit pour contester une opération non autorisée, mais agir vite reste préférable. Sauf soupçon de négligence grave ou de fraude de votre part, la banque doit en principe vous rembourser au plus tard à la fin du premier jour ouvrable suivant le signalement. Le dépôt d’une plainte, possible en ligne via la plateforme Perceval pour les fraudes à la carte, appuie votre démarche.
Le cas est différent si vous avez vous-même validé le paiement, par exemple sur un faux site. La banque peut alors refuser le remboursement en invoquant la négligence. Les situations varient beaucoup, et un conseil auprès d’une association de consommateurs peut être utile en cas de désaccord. Certaines garanties liées à la carte couvrent aussi les achats non livrés ou l’utilisation frauduleuse : les conditions d’une Assurance carte bancaire méritent d’être relues avant d’en avoir besoin.
Pour un simple litige commercial (produit non conforme, colis jamais arrivé), le premier interlocuteur est le vendeur. Lors d’un achat à distance auprès d’un professionnel, vous disposez en général d’un droit de rétractation de 14 jours, avec quelques exceptions prévues par la loi, comme les biens personnalisés ou les denrées périssables.
Est-il risqué de donner son cryptogramme visuel à un site marchand ?
Non, sur un site légitime : le cryptogramme fait partie des données demandées pour un paiement par carte. Le risque apparaît quand il est saisi sur une page frauduleuse ou communiqué par téléphone, par e-mail ou par message.
Une carte virtuelle protège-t-elle mieux qu’une carte physique ?
Oui, pour les achats ponctuels. Le marchand ne reçoit qu’un numéro temporaire, souvent limité à un montant ou à une seule utilisation. Même en cas de fuite de données chez le commerçant, votre carte principale n’est pas compromise.
Pourquoi ma banque bloque-t-elle un paiement sur internet ?
Les causes les plus fréquentes sont un plafond de paiement à distance atteint, une authentification non validée à temps ou un achat jugé inhabituel par les outils antifraude. Un appel ou une vérification dans l’application suffit généralement à débloquer la situation.
Un commerçant peut-il facturer un supplément pour un règlement par carte ?
Pour une carte de particulier émise dans l’Union européenne, ce supplément est interdit. Des frais de dossier ou de service peuvent exister, mais ils ne doivent pas dépendre du choix de la carte comme moyen de paiement.
Combien de temps a-t-on pour signaler une opération frauduleuse ?
La loi fixe un délai maximal de 13 mois après le débit pour une opération non autorisée. Il est toutefois recommandé de prévenir la banque dès la découverte de l’anomalie, ce qui limite les pertes et facilite le remboursement.
